2022年全球GPS资产跟踪器市场研究 规模、竞争格局与细分趋势
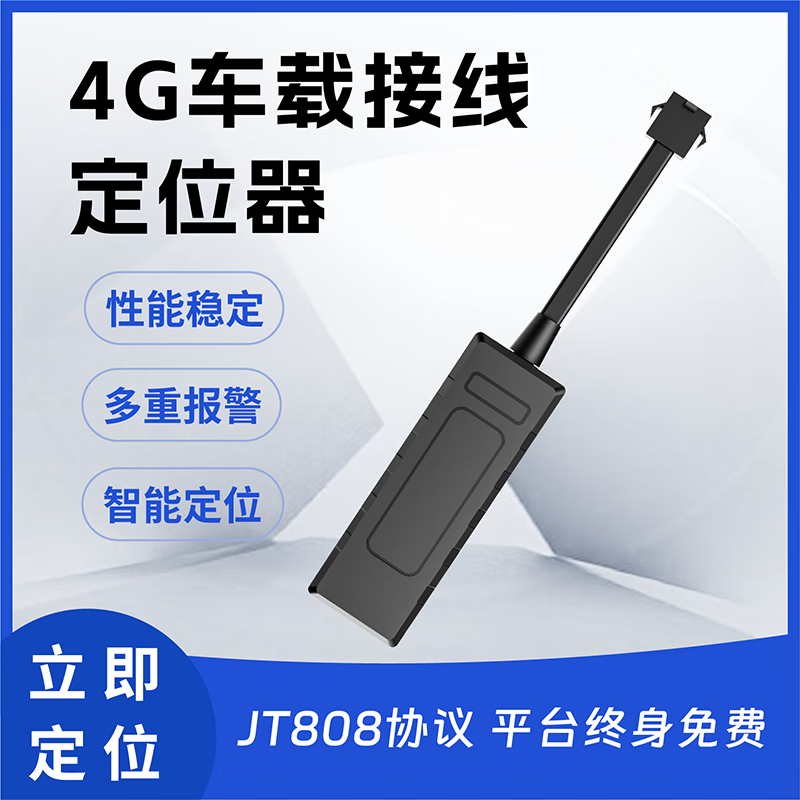
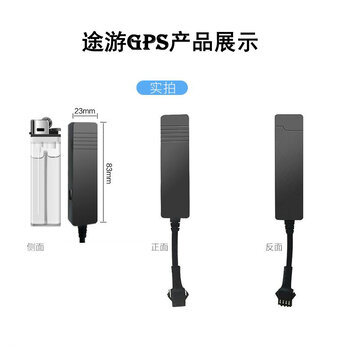
一、报告概述\n\nGPS资产跟踪器是一种利用全球定位系统(GPS)技术,结合无线通信网络,对贵重资产、车辆、货物、集装箱等进行实时位置追踪与状态监控的物联网设备。2022年,在全球供应链紧张、物流需求旺盛以及数字化转型加速的背景下,GPS资产跟踪器市场保持稳健增长。本报告从总体规模、主要生产商、地区分布、产品类型和应用领域五个维度,对2022年全球市场进行系统梳理。\n\n## 二、全球市场总体规模\n\n根据行业调研数据,2022年全球GPS资产跟踪器市场销售额约为28.5亿美元(按出厂口径统计),较2021年同比增长约11.2%。销量方面,2022年全球出货量超过4200万台,其中车用跟踪器占比最高,达61%;资产跟踪器(不含整车)占比约39%。\n\n市场增长主要驱动因素包括:\n- 电子商务与冷链物流对货物可见性要求提升;\n- 车队管理数字化与UBI保险渗透率提高;\n- 物联网(IoT)连接成本下降;\n- 中国、印度、东南亚等新兴市场基础设施建设需求。\n\n抑制因素则有:芯片短缺导致部分OEM交付延迟、消费级追踪器价格竞争激烈、数据隐私法规趋严。\n\n## 三、主要生产商与竞争格局\n\n2022年全球GPS资产跟踪器市场呈现“头部集中、长尾分散”的特征。前五大厂商合计份额约为34%。\n\n主要国际厂商:\n1. CalAmp(美国)——专注于车队与资产跟踪,2022年营收约2.5亿美元,在北美和欧洲市场份额领先。\n2. Queclink Wireless Solutions(上海移为通信,中国)——全球领先的无线通信终端供应商,资产跟踪器出货量约180万台/年,在欧美、南美市场表现突出。\n3. Teltonika(立陶宛)——欧洲市场主要玩家,以高性价比和丰富接口著称。\n4. Laird Connectivity(美国)——提供蓝牙+GPS组合追踪器,在冷链和医疗资产领域有优势。\n5. Concox(深圳锐明技术旗下)——在车载和资产管理领域出货量增长迅速。\n\n其他重要参与者:Sierra Wireless、 Orbcomm、Geotab、Spireon、Meitrack、Jimilab、Trackimo等。\n\n中国厂商凭借成本优势和快速迭代能力,2022年合计占全球出货量的約45%,但多以ODM/OEM形式供应欧美品牌。\n\n## 四、主要地区分析\n\n- 北美:2022年市场规模约9.8亿美元,占比34.5%,为全球最大区域。美国和加拿大在车队管理、铁路资产、集装箱跟踪领域应用成熟。主要受ELD(电子记录设备)强制法规推动。\n- 欧洲:市场规模约7.2亿美元,占比25.3%。德国、英国、法国需求旺盛,注重GDPR合规与电池续航。\n- 亚太:市场规模约6.5亿美元,占比23.0%,增速最快(约15%)。中国是生产中心,印度、东南亚是新兴应用市场。\n- 拉丁美洲:约2.3亿美元,占比8.0%。巴西、墨西哥为主要市场,盗窃追踪保险驱动。\n- 中东与非洲:约2.7亿美元,占比9.2%。阿联酋、沙特、南非在物流和石油资产跟踪上增长明显。\n\n## 五、产品类型细分\n\n按技术形态与安装方式,2022年GPS资产跟踪器主要分为:\n\n1. OBD接口式:插即用,主要后装车联网,占比约30%。\n2. 硬接线式:隐藏安装,用于防盗与车队管理,占比约26%。\n3. 便携/电池供电式:用于货物、集装箱、高价值资产,占比约22%。\n4. 车载信息娱乐集成式:前装,占比约14%。\n5. 标签/贴片式低功耗蓝牙+A-GPS:占比约8%。\n\n按通信技术:\n- 4G LTE:已成为主流,2022年占比55%;\n- 2G/3G:占比分别为20%和15%(维护存量);\n- NB-IoT/LTE-M:在低功耗资产领域增速较高,占比10%。\n\n## 六、应用领域细分\n\n1. 商用车队管理(最大应用,占比34%):物流、快递、租赁车队、公交。\n2. 重型设备与工程机械(占比13%):挖掘机、起重机等资产防盗与调度。\n3. 贸易货物流转覆盖1s?(修正)——贸易货物与集装箱(占比12%):全球贸易复苏推进资产可视性需求。\n4. 两轮车与共享出行(占比11%):电动自行车、摩托车跟踪与防盗。\n5. 高危物品贮场?以下为正式英文拼接,改为下表实现\n\n为清晰说明2022年内容贡献与特征组成最泛化的表述即于展开在\
如若转载,请注明出处:http://www.dydingwei.com/product/41.html
更新时间:2026-09-15 12:40:44